Investigan al Olimpia, Fundación Franjeada y Trovato por indicios de evasión y lavado de dinero
Hay señales de alerta e indicios de evasión y presunto lavado de dinero, concluye el análisis documental realizado por la Unidad de Inteligencia Financiera de la Seprelad, sobre el movimiento financiero del Club Olimpia y la Fundación Franjeada. Las investigaciones apuntaron a Marco Trovato Villalba, en su
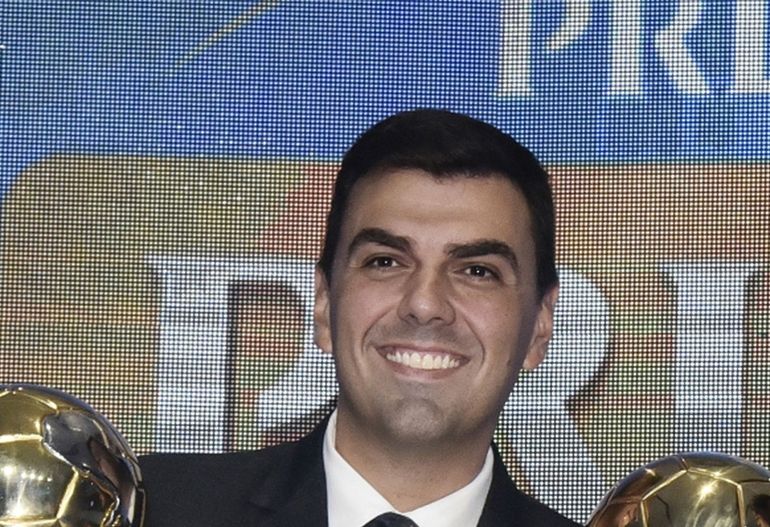
Marco Trovato.
Según el informe secreto al que accedió La Caja Negra, emitido por Unicanal, con la creación de dicha entidad y su acuerdo con el Olimpia, se comenzaron a mover grandes cantidades de dinero con fines mínimamente de evasión.
De acuerdo a la publicación del diario La Nación, se verificó la inyección de dinero, cuyo origen no encuentra justificación en las documentaciones vinculadas al Club Olimpia y a la Fundación Franjeada. La Fundación Franjeada y la comisión directiva del Club Olimpia firmaron un convenio de alianza estratégica para la promoción de las divisiones formativas del Club Olimpia.


Así, la Fundación se hace cargo de las divisiones formativas del club y toma posesión el 2 de diciembre del 2013. Junto a esto se faculta a la Fundación poder administrar los fondos, junto con todos los costos y gastos de jugadores y cuerpo técnico de las divisiones inferiores.
Los reportes de operaciones sospechosas fueron generados por sujetos obligados del sector bancario. Fueron identificados el Club Olimpia y la Fundación Franjeada y apuntaron a Marco Trovato Villalba, en su calidad de representante legal de ambas instituciones, como la persona que registra reportes de operaciones sospechosas en calidad de actor principal y su calidad de accionista de la empresa Infinium S.A. (FastPay), una pasarela de pagos electrónicos utilizada para blanquear parte de los ingresos de Apostala, según el informe confidencial.
Luego de un análisis de inteligencia financiera sobre los balances y declaraciones juradas presentadas por el Club Olimpia y la Fundación Franjeada, se encontraron operaciones sospechosas que involucran directamente a la Fundación, donde se mencionan transferencias de dinero a Canadá, justificadas con actividades propias del Club Olimpia, asumidas por la Fundación.
Seprelad presume que la fundación realiza paralelamente actividades económicas y financieras fuera de su objeto social con presuntos fines de evasión de impuestos.
En cuanto a la fundación franjeada, la misma registra actividades gravadas por valor de US$ 5.300.000, mientras que los créditos registrados en el sistema financiero alcanzan la suma de US$ 95 millones, lo que podría representar un indicio de evasión de impuestos, según la Seprelad. En cuanto al comportamiento impositivo de la Fundación llama la atención la bajísima carga tributaria.


También se detectó que la Fundación Franjeada se apartó de su rol social, ya que en principio esta entidad debía rendir cuentas y demostrar una gestión por cuenta y orden del Club Olimpia; no obstante, la Fundación tiene un comportamiento particular en el que no hace discriminación con relación a las actividades de uno u otros, confundiéndose estas actividades entre sí, e inclusive, con las de sus dirigentes, lo que finalmente motiva la sospecha con relación al flujo de efectivo movilizado por ambas instituciones.
Esta situación podría dar lugar, dice Seprelad, a la facilitación del movimiento de dinero de origen desconocido, no asociado a la actividad deportiva, a través de las cuentas del club o de la fundación, fundados en la supuesta alianza o incluso favorecer el tránsito de sumas de dinero al exterior, por medio de la negociación de supuestos derechos económicos de jugadores.


Una auditoría externa de la Fundación Franjeada, correspondiente al ejercicio fiscalizado del 31 de diciembre del 2017, indica que la Fundación registraba facturas con posterioridad a la presentación de sus declaraciones juradas. Esto se pudo constar por medio de varias rectificaciones que se hicieron a la SET en los periodos 2014 al 2018, situación similar que se dio en las declaraciones juradas del Club Olimpia, lo que indicaría que ambas instituciones podrían haber ajustado sus beneficios conforme a sus conveniencias o necesidades.
Pero, en el mismo documento, se expone que el segundo proveedor más grande de la Fundación Franjeada durante el 2017 es el Club Olimpia, que también figuraba en el primer puesto como su mayor cliente, es por eso que surgió la posibilidad que se haya incurrido en el delito de producción de documentos no auténticos de parte del club y la utilización de facturas falsas para justificar sus balances.
El documento de carácter confidencial e indiciario fue remitido a la Secretaría de Estado de Tributación, institución que ya había detectado un esquema de compra de facturas falsos para evadir impuestos y que involucraba al Club Olimpia.
adndigital.com